Μεγάλη επένδυση ύψους 100 δισ. δολαρίων στις ΗΠΑ σχεδιάζει η TSMC

Η TSMC σχεδιάζει επένδυση ύψους 100 δισ. δολαρίων στις Ηνωμένες Πολιτείες, όπως επιβεβαίωσε ο Ντόναλντ Τραμπ σε κοινή δήλωση με τον επικεφαλής της εταιρείας στον Λευκό Οίκο. Σύμφωνα με δήλωση του προέδρου των ΗΠΑ “Θα επενδύσουν τουλάχιστον 100 δισεκατομμύρια δολάρια στις ΗΠΑ βραχυπρόθεσμα για την κατασκευή υπερσύγχρονων εργοστασίων παραγωγής ημιαγωγών.” Ο ένοικος του Λευκού Οίκου υπογράμμισε ότι η επένδυση θα «δημιουργήσει χιλιάδες θέσεις εργασίας» με «πολύ καλούς μισθούς» στην Αριζόνα. Ο Τραμπ, μιλώντας για την TSMC, δήλωσε πως μια κινεζική εισβολή στην Ταϊβάν θα ήταν ένα «καταστροφικό» γεγονός. Η εταιρεία παράγει ημιαγωγούς που αξιοποιούνται από τα iPhone της Apple έως τον τελευταίας γενιάς εξοπλισμό Τεχνητής Νοημοσύνης της Nvidia. Σύμφωνα με τον CEO της TSMC, Σ.Σ. Ουέι, η εταιρεία είχε ήδη διαθέσει 65 δισ. δολάρια για την ανέγερση τριών εργοστασίων στην Αριζόνα. Πλέον, η συνολική επένδυση θα φτάσει τα 165 δισ., καλύπτοντας την κατασκευή τριών νέων εργοστασίων παραγωγής και δύο μονάδων συσκευασίας. Ο Σ.Σ. Ουέι αναφέρει ότι “θα κάνουμε παραγωγή πολλών ημιαγωγών για Τεχνητή Νοημοσύνη”, ενώ υπουργός Εμπορίου των ΗΠΑ Χάουαρντ Λούτνικ που παρευρέθηκε στην εκδήλωση υπογραμμίζει πως “οι εταιρείες έρχονται εδώ και επενδύουν πολλά χρήματα γιατί θέλουν να βρίσκονται στη μεγαλύτερη αγορά του κόσμου και θέλουν να αποφύγουν τους δασμούς που θα αντιμετώπιζαν αν δεν βρίσκονταν εδώ.”
Πώς προχωρούν τα κρίσιμα project της Noval
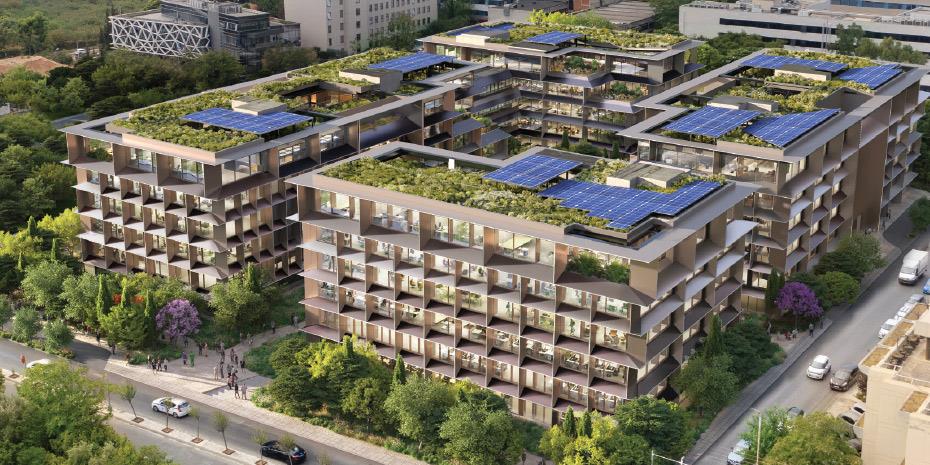
Η εταιρεία ολοκλήρωσε το 2024 με χαμηλούς δείκτες δανειακής μόχλευσης, ενώ διέθετε ρευστότητα 72,8 εκατ. ευρώ για τα επενδυτικά πλάνα. Πώς εξελίσσεται το pipeline έργων και ο σχεδιασμός για νέες επενδύσεις. Πέννυ Κούτραp.koutra@euro2day.gr Αύξηση των Funds from Operations (FFO) κερδών κατά 31% -αυτά που αφορούν και στη διανομή μερίσματος- εμφάνισε στη χρήση του 2024 η ΑΕΕΑΠ του ομίλου Βιοχάλκο στα 10,9 εκατ. ευρώ από 6,3 εκατ. ευρώ το 2023. Το δε προτεινόμενο μέρισμα χρήσης προσδιορίστηκε στα 0,043 ευρώ ανά μετοχή, αυξημένο σε σχέση με το 2023 κατά 72%. Μπορεί στην τελική γραμμή κερδών να υπήρξε δραστική μείωση, ωστόσο, αυτή αποδίδεται στην αποτίμηση ακινήτων (24,5 εκατ. ευρώ έναντι 47,65 εκατ. ευρώ το 2023). Η εταιρεία σημείωσε σημαντική αύξηση εσόδων από ενοίκια κατά 14% το 2024, η οποία προήλθε τόσο από τη μίσθωση του νέου «πράσινου» logistics center στην Μάνδρα Αττικής, όσο και από ενοίκια από μίσθωση γραφειακών χώρων. Πέρα, ωστόσο, από τα απόλυτα νούμερα η ΑΕΕΑΠ έχει πετύχει σημαντική απόδοση από τα υπό διαχείριση ακίνητά της επιτυγχάνοντας αύξηση εσόδων τόσο από τα εμπορικά της κέντρα, τα κτίρια logistsics αλλά και τα κτίρια γραφείων, για τα οποία έχει πετύχει αύξηση μισθωμάτων κατά 10%-12%. Ιδιαίτερα στο Ordit -το συγκρότημα γραφείων του ομίλου στους Αμπελοκήπους- εκτιμάται ότι οι συμβάσεις μίσθωσης κυμαίνονται πλέον μεταξύ 35-40 ευρώ ανά τ.μ. ανά μήνα, τιμή που αναδεικνύει την ΑΕΕΑΠ στους «πρωταθλητές» των prime γραφειακών χώρων. Αντίστοιχη επίδοση καταγράφει η ΑΕΕΑΠ και στις μισθωτικές αξίες στο Μαρούσι, όπου έχει δύο μεγάλες επενδύσεις σε γραφειακούς χώρους. Πρόκειται για το νέο κτιριακό συγκρότημα (σε συνεργασία με την Brook Lane), το οποίο κατά το 50% έχει μισθωθεί στην ΕΥ και θα παραδοθεί τον Ιούνιο του 2025, ενώ το υπόλοιπο θα ολοκληρωθεί το 2026 έχοντας ήδη ισχυρό ενδιαφέρον από υποψήφιους μισθωτές. Η εταιρεία το 2024 ενσωμάτωσε και όφελος από τα εμπορικά κέντρα, αφενός λόγω αύξησης των εμπορικών χώρων στο River West κατά 10%, αλλά και λόγω των ποσοστών επί του τζίρου των μισθωτών που για το 2024, σύμφωνα με τη διοίκηση της ΑΕΕΑΠ, αυξήθηκε κατά 17% στον συγκεκριμένο εμπορικό πόλο. Η εταιρεία ολοκλήρωσε τη χρήση του 2024 με χαμηλούς δείκτες δανειακής μόχλευσης (LTV 31,8% και net LTV 22,3%), ενώ διέθετε ρευστότητα ύψους 72,8 εκατ. ευρώ για την εξυπηρέτηση του επενδυτικού της προγράμματος. Σύμφωνα με τη διοίκηση της Noval κατά την τηλεδιάσκεψη ενημέρωσης των αναλυτών για τα αποτελέσματα του 2024, από το σύνολο του χαρτοφυλακίου ακινήτων της το 29% αφορά σε υπό ανάπτυξη projects, ορισμένα εκ των οποίων θα ενσωματωθούν και θα αρχίσουν να παράγουν εισόδημα ήδη από το 2025. Κατ΄εκτίμηση στο τέλος του 2025 υπό ανάπτυξη θα βρίσκονται πλέον έργα που αντιστοιχούν στο 17% του χαρτοφυλακίου της ΑΕΕΑΠ, χωρίς ασφαλώς να υπολογίζονται πιθανές νέες επενδύσεις. Στον προγραμματισμό της ΑΕΕΑΠ είναι η ολοκλήρωση του κτιρίου μικτής χρήσης στο Μετς τον Απρίλιο (είναι ήδη μισθωμένο κατά 45%), μέσα στο καλοκαίρι αναμένεται να παραδοθούν τα δύο κτίρια του συγκροτήματος της Grid στο Μαρούσι (μισθωμένα από την ΕΥ), ενώ το 2026 αναμένεται η ολοκλήρωση του υπόλοιπου κτιριακού συγκροτήματος. Επίσης στο Μαρούσι ολοκληρώνεται μέσα στο α’ εξάμηνο της χρονιάς η άλλη επένδυση της εταιρείας σε κτίριο γραφείων (πρώην κτίριο ΕΛΛ.ΠΕ), για το οποίο ήδη υπάρχει ισχυρό μισθωτικό ενδιαφέρον. Σε ότι αφορά την επένδυση στην οδό Πειραιώς για τη δημιουργία ενός χώρου μικτής χρήσης, η διοίκηση της εταιρείας αναμένει τις τελικές εγκρίσεις οικοδομικών αδειών με βάση το σχετικό Π.Δ. ενδεχομένως τον Ιούλιο του τρέχοντος έτους, προκειμένου να οριστικοποιήσει και το master plan της επένδυσης που αναμένεται να ολοκληρωθεί το 2030. Η διοίκηση της εταιρείας ανάφερε πως αναζητά ενεργητικά νέα projects ανάπτυξης ακινήτων, χωρίς ωστόσο να προβεί σε συγκεκριμένες επενδύσεις. Υπογράμμισε πως υπάρχουν σχέδια αξιοποίησης της land bank του μητρικού ομίλου Βιοχάλκο, σκέψεις για οικιστικά projects στο αθηναϊκό κέντρο, καθώς και πως αναζητά ακίνητα που μπορούν να αποδώσουν σχετικά σύντομα εισόδημα. Πηγή: euro2day.gr
Τάσεις… μετανάστευσης στις επενδύσεις των ασφαλιστικών εταιρειών

Παρά τις υψηλές επιδόσεις του ΧΑ και των εγχώριων ομολόγων, από το 2022 και μετά τα κεφάλαια του κλάδου που τοποθετούνται στην Ελλάδα μειώνονται διαρκώς. Ποια είναι τώρα τα δεδομένα. Στέφανος Kοτζαμάνηςkotzamanis@euro2day.gr Το 2024, για μια ακόμη χρονιά, το μεγαλύτερο κομμάτι των χρηματοοικονομικών επενδύσεων των εγχώριων ασφαλιστικών εταιρειών τοποθετήθηκε σε τίτλους του εξωτερικού, σύμφωνα με τα στοιχεία της Τραπέζης της Ελλάδος. Ειδικότερα, στις 31 Δεκεμβρίου του περασμένου έτους, οι ασφαλιστικές εταιρείες είχαν αθροιστικές επενδύσεις σε καταθέσεις, χρεωστικούς τίτλους, μερίδια αμοιβαίων κεφαλαίων και μετοχές το ποσό των 18,656 δισ. ευρώ, εκ των οποίων τα 5,6 δισ. σε ελληνικά περιουσιακά στοιχεία (μόλις το 30%) και τα υπόλοιπα 13,05 δισ. ευρώ (το 70% του συνόλου) σε τίτλους του εξωτερικού. Αξιοσημείωτο πάντως είναι το γεγονός ότι κατά τα τελευταία χρόνια, η συμμετοχή των ελληνικών assets στα επενδυτικά χαρτοφυλάκια των ασφαλιστικών εταιρειών βαίνει ολοένα και μειούμενη. Όπως προκύπτει και από τα στοιχεία του παρατιθέμενου πίνακα, τα ελληνικά assets αποτελούσαν το 43,1% στις 30 Ιουνίου του 2022, για να υποχωρήσουν στο 38,4% το Δεκέμβριο του 2021, στο 36,4% στο τέλος του 2022, στο 32,2% το Δεκέμβριο του 2023 και στο 30% στο τέλος της περυσινής χρονιάς. Αξιοσημείωτο είναι επίσης ότι κατά το συγκεκριμένο χρονικό διάστημα οι αποδόσεις των ελληνικών επενδυτικών προϊόντων (μετοχές και ομόλογα) ήταν εξίσου υψηλές, ή και υψηλότερες των αντίστοιχων ευρωπαϊκών. Επίσης, στο διάστημα που μεσολάβησε (φθινόπωρο 2023) το Ελληνικό Δημόσιο ανέκτησε την επενδυτική βαθμίδα από τους διεθνείς οίκους αξιολόγησης, ενώ τα ελληνικά χρεόγραφα προτείνονται πολύ συχνά για αγορά από ευρεία «γκάμα» αναλυτών. Σε κάθε περίπτωση, πάντως, οι ασφαλιστικές εταιρείες αποτελούν τον μεγαλύτερο θεσμικό επενδυτή στην Ελλάδα, διαθέτοντας ένα χαρτοφυλάκιο που σε γενικές γραμμές χαρακτηρίζεται από συντηρητικότητα και διαφοροποίηση, προκειμένου να πληρούνται οι απαιτούμενοι εποπτικοί δείκτες (συντελεστές φερεγγυότητας) που θέτει η Ευρωπαϊκή Ένωση, αλλά και να προστατεύονται τα συμφέροντα των πελατών τους από τυχόν ακραίες διακυμάνσεις των αγορών. Όπως προκύπτει και από το σχετικό παρατιθέμενο πίνακα, στις 31/12/2024 οι εγχώριες ασφαλιστικές εταιρείες είχαν τοποθετήσει 590 εκατ. ευρώ σε τραπεζικές καταθέσεις, 10,87 δισ. ευρώ σε χρεωστικούς τίτλους (ομόλογα και λοιποί τίτλοι σταθερού εισοδήματος), 6,22 δισ. σε μερίδια αμοιβαίων κεφαλαίων και μόλις 973 εκατ. σε μετοχές. Πηγή: euro2day.gr
Πόσο τζίρο κάνει η Wolt στην Ελλάδα

Πόσα κέρδη βγάζει και ποια ήταν η ένεση ρευστότητας στην ομόσταυλη Wolt Market. Το απασχολούμενο προσωπικό και οι αμοιβές στα διευθυντικά στελέχη. Σε εξέλιξη ο φορολογικός έλεγχος. Αλεξάνδρα Γκίτσηalexgkitsi@yahoo.gr Τηρώντας την παράδοση που θέλει να δημοσιεύει οικονομικές καταστάσεις με πολλή μεγάλη χρονική καθυστέρηση κατά παράβαση της νομοθεσίας, η Wolt ανάρτησε στο ΓΕΜΗ τον ισολογισμό για τη χρήση του 2023. Σύμφωνα με τις οικονομικές καταστάσεις του 2023, ο κύκλος εργασιών της εταιρείας που ανήκει στην αμερικανική DoorDash, αυξήθηκε το 2023 κατά 58,04% στα 60,15 εκατ. ευρώ, τα έξοδα διοικητικής λειτουργίας ανήλθαν σε 3,254 εκατ. ευρώ (το 2022 ήταν 2,592 εκατ. ευρώ) και τα έξοδα διάθεσης ξεπέρασαν τα 8,645 εκατ. ευρώ από 5,610 εκατ. ευρώ. Σε επίπεδο τελικής γραμμής τα κέρδη προ φόρων άγγιξαν τα 530.826 ευρώ καταγράφοντας αύξηση 1.372% έναντι του 2022, ενώ τα καθαρά αποτελέσματα ανήλθαν σε κέρδη 429.343 ευρώ από ζημιές 374.675 ευρώ. Αύξηση σημειώθηκε και στον μέσο όρο των απασχολούμενων που ήταν 305 το 2023 (το 2022 ήταν 240 άτομα) αλλά και στις αμοιβές σε διευθυντικά στελέχη που υπερδιπλασιάστηκαν ξεπερνώντας τα 1,121 εκατ. ευρώ από 547.086 ευρώ που ήταν το 2022. Το καλοκαίρι του 2023 η εταιρεία συνήψε δανειακή σύμβαση 500.000 ευρώ (σ.σ. το δάνειο έπρεπε να αποπληρωθεί έως 31/12/2024) με επιτόκιο 5,2%. Εν τω μεταξύ τον περασμένο Δεκέμβριο προχώρησε στην ολοσχερή κάλυψη της αύξησης του μετοχικού κεφαλαίου της θυγατρικής της WOLT MARKET GREECE ύψους 5 εκατ. ευρώ. Κατά τη διάρκεια του 2023, η εταιρεία άλλαξε η πολιτική της ως προς την αυτοτιμολόγηση των couriers (τιμολόγηση των μεταφορών του δεύτερου δεκαπενθήμερου κάθε μήνα κατά την πρώτη ημέρα του επόμενου μήνα) με αποτέλεσμα, όπως αναφέρει στις οικονομικές της καταστάσεις, τη μείωση της αξίας των προμηθευτών και την αύξηση των δεδουλευμένων εξόδων. Στις 7 Φεβρουαρίου η WOLΤ ανακοίνωσε ότι δίνει τη δυνατότητα στους συνεργάτες της να τιμολογούν και να έχουν άμεση πρόσβαση στο 50-70% των κερδών τους. Οι πληρωμές αυτές είναι διαθέσιμες για συνεργάτες ταχυμεταφορών που παραδίδουν σε Σλοβενία, Τσεχία, Ελλάδα, Σλοβακία, Ουγγαρία, Σουηδία, Λιθουανία, Λετονία και Εσθονία, ενώ 6 ακόμη χώρες θα ενταχθούν σύντομα. Κατά τη διάρκεια του 2025, η Wolt σχεδιάζει να επεκτείνει το πρόγραμμα και να επιτρέψει στους συνεργάτες της να έχουν πρόσβαση στο 100% των κερδών τους κατά παραγγελία. Σε ό,τι αφορά τις φορολογικές της υποχρεώσεις η εταιρεία έλαβε εντολή ελέγχου τον περασμένο Μάιο (υπ’αριθμό 261/20.5.2024) από τις φορολογικές αρχές για τις χρήσεις 2021 και 2022 (σ.σ. δεν έχουν εξεταστεί οι χρήσεις του 2019, 2020 και 2023 ενώ η χρήση του 2018, έτος ίδρυσης της εταιρείας, έχει παραγραφεί) και ο έλεγχος είναι σε εξέλιξη. Με τον Ορκωτό να εκφράζει «βάση για γνώμη με επιφύλαξη». Όπως αναφέρει: «η εταιρεία δεν έχει προβεί σε εκτίμηση (σ.σ. αναφέρεται στις φορολογικές υποχρεώσεις) και δεν μας έχει παράσχει τις ζητούμενες πληροφορίες που θα μας επέτρεπαν να εκτιμήσουμε το τυχόν ποσό αναπροσαρμογής των πρόσθετων φόρων και των προσαυξήσεων που πιθανόν να προκύψει από τον τελικό προσδιορισμό των φορολογικών υποχρεώσεων αυτών των χρήσεων σε μελλοντικό φορολογικό έλεγχο και δεν έχει σχηματίσει σχετική πρόβλεψη για τον σκοπό αυτό στις συνημμένες χρηματοοικονομικές καταστάσεις…» Πηγή: euro2day.gr
BriQ Properties: Θετικές οι προοπτικές της εισηγμένης μετά την απορρόφηση της Intercontinental International ΑΕΕΑΠ
Του Νίκου Ρουσάνογλου Σε μία από τις εταιρείες επενδύσεων σε ακίνητα με τις υψηλότερες μερισματικές αποδόσεις προβλέπεται να εξελιχθεί η Briq Properties ΑΕΕΑΠ, αρχής γενομένης από την φετινή χρήση, μετά την ολοκλήρωση της απορρόφησης της Intercontinental International ΑΕΕΑΠ της οικογένειας Χαλικιά. Η νέα Briq διαθέτει ένα χαρτοφυλάκιο ακινήτων αξίας 285 εκατ. ευρώ, το οποίο περιλαμβάνει 57 ακίνητα, καταγράφοντας αύξηση κατά 91,2% σε σχέση με τα 150 εκατ. ευρώ που ήταν στο τέλος του 2023. Το χαρτοφυλάκιο της εταιρείας επιμερίζεται σε ακίνητα logistics (31%), γραφεία (30%), καταστήματα και σουπερμάρκετ (26%), ξενοδοχεία (11%) και ακίνητα ειδικής χρήσης (2%). Σύμφωνα με πρόσφατη ανάλυση της Eurobank Equities, το 2025 προβλέπονται μικτά έσοδα από μισθώματα ύψους 21,8 εκατ. ευρώ, αλλά και 22,4 εκατ. ευρώ το 2026 και 22,5 εκατ. ευρώ το 2027. Αντίστοιχα, τα λειτουργικά κέρδη EBITDA θα διαμορφωθούν σε 18 εκατ. ευρώ φέτος, 18,4 εκατ. ευρώ το 2026 και 18,5 εκατ. ευρώ το 2027. Η σταθεροποίηση αυτή εξηγείται από το γεγονός ότι, μετά την εξαγορά της ICI, η Briq έχει δώσει προτεραιότητα στην ομαλή ενσωμάτωση κι ενεργή διαχείριση του νέου, μεγαλύτερου χαρτοφυλακίου των ακινήτων, προχωρώντας σε πολύ επιλεκτικές κινήσεις νέων αναπτύξεων ακινήτων, όπως π.χ. η κατασκευή νέου κτιρίου γραφείων στην περιοχή του Φαλήρου (επί της Λ. Ποσειδώνος). Με βάση τα στοιχεία της χρηματιστηριακής, η απόδοση του χαρτοφυλακίου διαμορφώνεται σε 7,6%, ενώ έως το τέλος του 2026, θα επενδυθούν 14 εκατ. ευρώ, για ανακατασκευές γραφείων, επεκτάσεις σε υφιστάμενα κτίρια logistics και αναβαθμίσεις ξενοδοχείων. Όπως τονίζουν οι αναλυτές, το γεγονός αυτό αναμένεται να καταστήσει την μετοχή της Briq σε ιδιαίτερα χαμηλού ρίσκου, συνεχίζοντας την διαδικασία της παροχής “γενναίων” μερισμάτων, που αντιστοιχούν στο 70% – 75% των κεφαλαίων από λειτουργικές δραστηριότητες. Αυτό θα μεταφραστεί σε μερισματική απόδοση 7,4% για την χρήση του 2025, 8,8% για την χρήση του 2026 και 9,2% για την χρήση του 2027, που εκτιμάται ότι θα είναι η υψηλότερη στον κλάδο. Στο πλαίσιο αυτό, η Eurobank Equities ξεκινά την κάλυψη της Briq με σύσταση αγοράς και τιμή στόχο τα 2,88 ευρώ ανά μετοχή. Η διοίκηση της Briq έχει προαναγγείλει και κινήσει εξορθολογισμού του υφιστάμενου χαρτοφυλακίου, αφενός μεν για να μειωθεί το κόστος διαχείρισης, αφετέρου για να κεφαλαιοποιηθούν και υφιστάμενες υπεραξίες. Παράλληλα, η εξέλιξη αυτή θα συμβάλλει και στην μείωση του δανεισμού, αλλά και σε εξασφάλιση πρόσθετης ρευστότητας, σε περίπτωση, που υπάρξουν επενδυτικές ευκαιρίες στην αγορά. Σε πρώτη φάση, έχουν εντοπιστεί πέντε ακίνητα μικρής επιφάνειας, όπως καταστήματα και οριζόντιες ιδιοκτησίες γραφείων (π.χ. μεμονωμένος όροφος σε κτίριο), τα οποία θα προωθηθούν προς πώληση τους επόμενους μήνες. Άλλωστε, στόχος είναι η εστίαση σε κατηγορίες στρατηγικού επενδυτικού ενδιαφέροντος, όπως τα logistics, τα ξενοδοχειακά/τουριστικά ακίνητα και τα “πράσινα” αυτοτελή κτίρια γραφείων. Πηγή: forbesgreece.gr